Jak obliczyć zdolność kredytową 2026? Poradnik i kluczowe zmiany
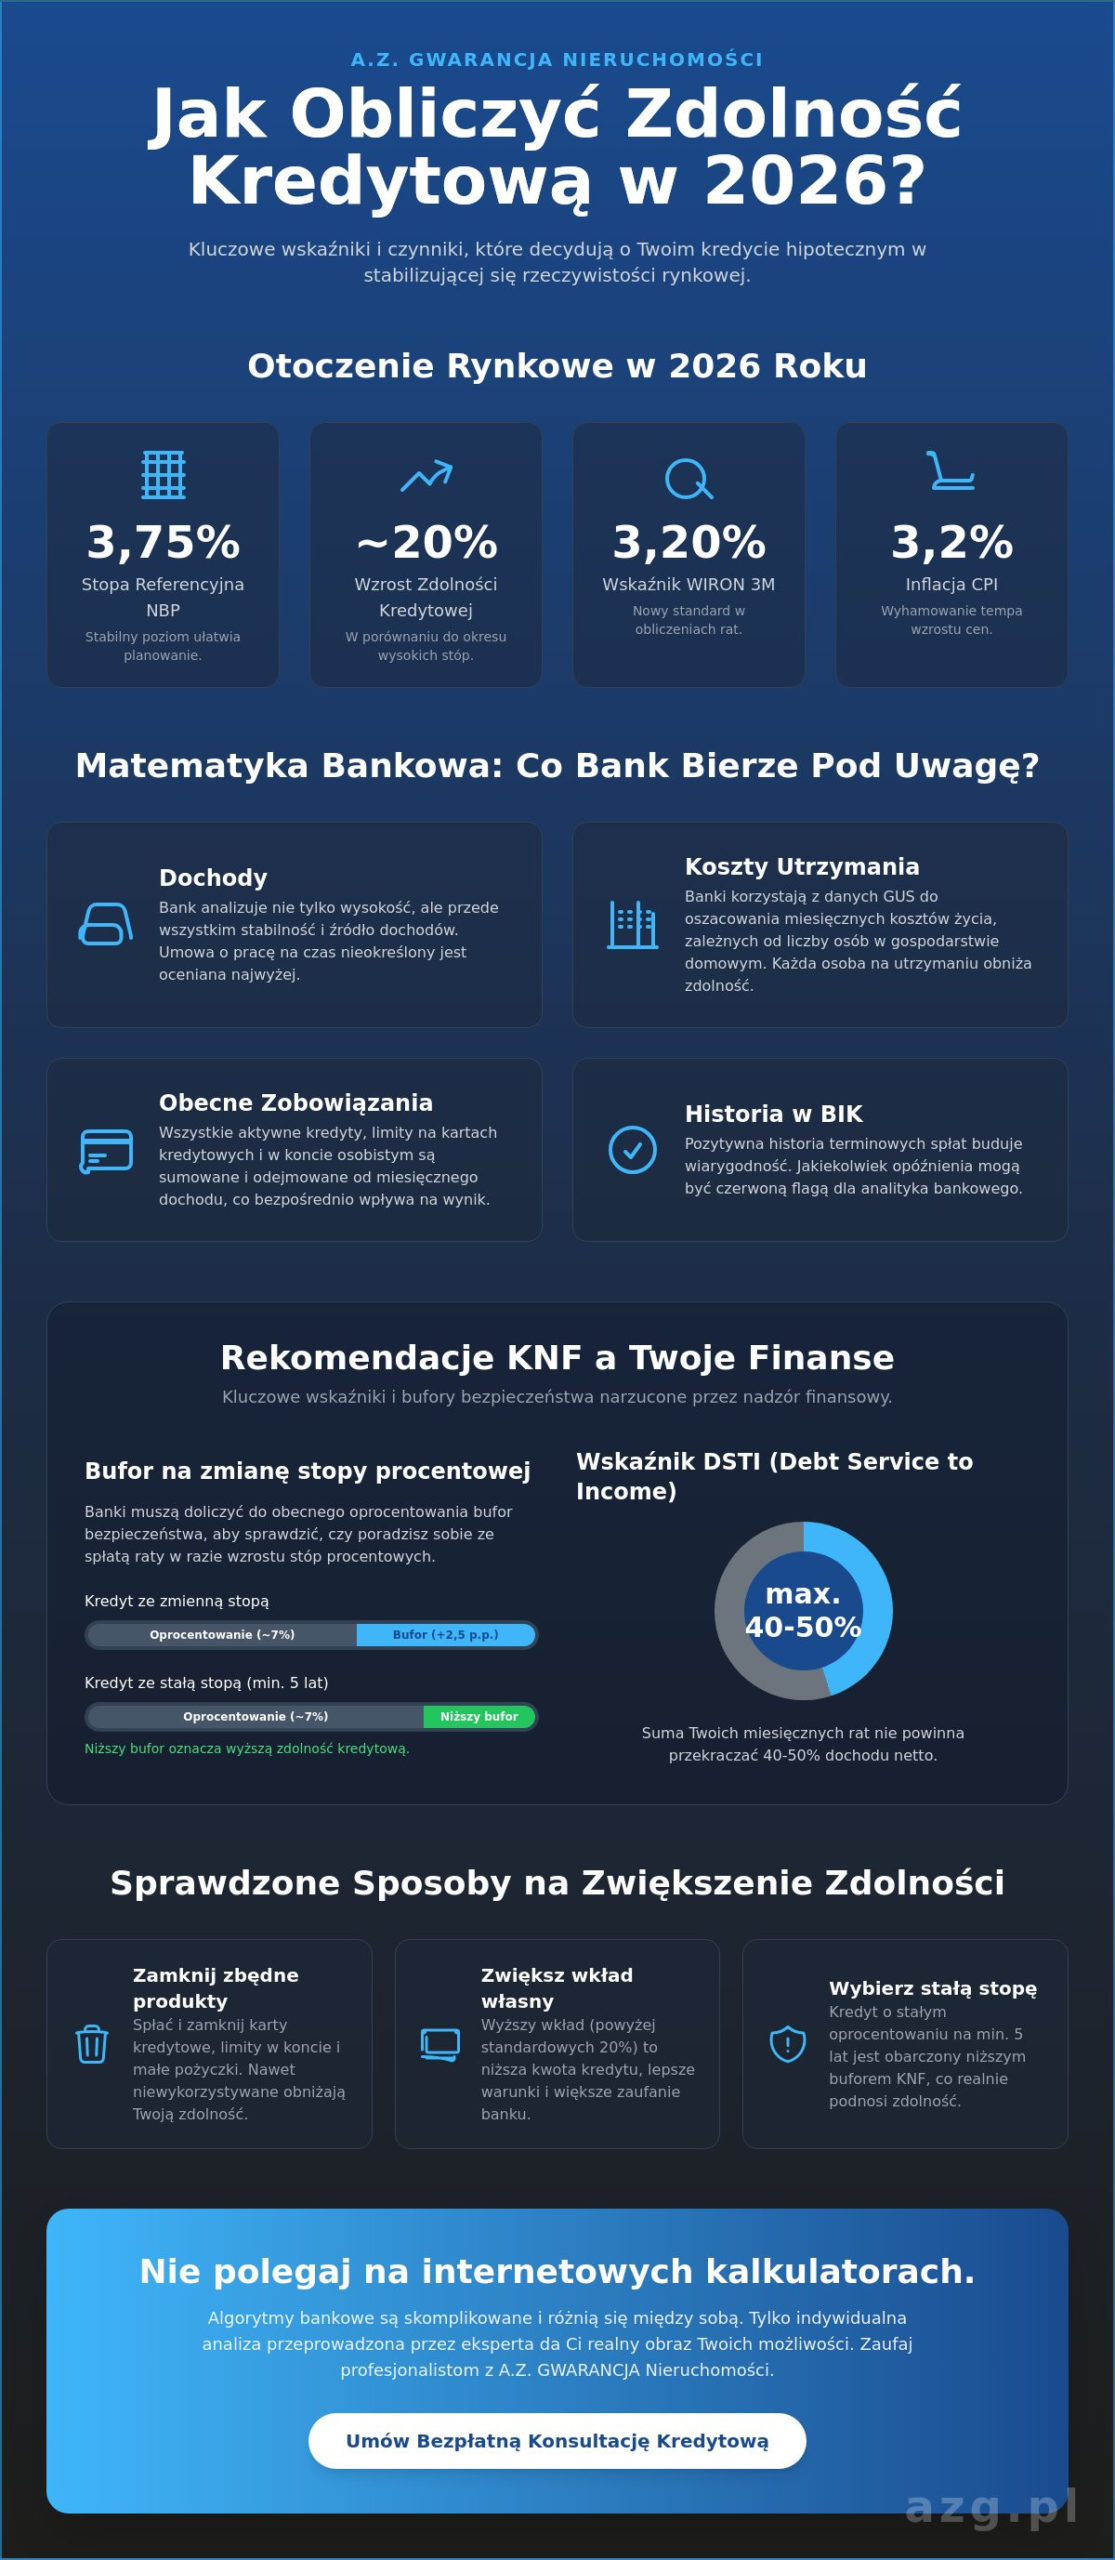
Czy wiedzieli Państwo, że przy aktualnej stopie referencyjnej NBP na poziomie 3,75 procent, zdolność kredytowa przeciętnej polskiej rodziny wzrosła o blisko 20 procent w porównaniu do okresu rekordowo wysokich stóp? To znacząca zmiana, która otwiera nowe perspektywy na rynku nieruchomości, choć rosnące koszty utrzymania nadal budzą zrozumiały niepokój u wielu osób planujących zakup własnego mieszkania. W obliczu stabilizacji stóp procentowych w maju 2026 roku, kluczowym wyzwaniem pozostaje precyzyjne ustalenie, jak obliczyć zdolność kredytową 2026, aby rzetelnie przygotować się do rozmowy z bankiem.
Zapewne zgadzają się Państwo, że interpretacja zmiennych przepisów oraz nowych wskaźników, takich jak WIRON 3M wynoszący obecnie 3,20443 procent, wymaga merytorycznego podejścia i spokoju. Ten poradnik pozwoli Państwu realnie ocenić szanse na kredyt hipoteczny oraz zrozumieć mechanizmy, którymi kierują się analitycy w 2026 roku. Przeanalizujemy konkretne dane, w tym wpływ inflacji na poziomie 3,2 procent na domowe budżety oraz rolę obowiązkowego bufora bezpieczeństwa wynoszącego 2,5 punktu procentowego. Wskażemy również, dlaczego wsparcie profesjonalnego doradcy jest dziś niezbędne do sprawnego przeprowadzenia transakcji zakupu nieruchomości.
Najważniejsze Wnioski
- Zrozumiesz wpływ aktualnych stóp procentowych NBP oraz wskaźnika WIRON na maksymalną kwotę finansowania dostępną w 2026 roku.
- Dowiesz się, jak obliczyć zdolność kredytową 2026, uwzględniając realne koszty utrzymania oraz specyficzne wymagania banków dotyczące stabilności dochodów.
- Poznasz różnice w algorytmach bankowych, które sprawiają, że kalkulatory online często podają nieprecyzyjne wyniki dla osób z branży IT czy wolnych zawodów.
- Odkryjesz skuteczne metody optymalizacji zobowiązań i wyboru formy opodatkowania, które realnie zwiększą Twoje szanse na pozytywną decyzję kredytową.
- Przekonasz się, jak kompleksowe wsparcie ekspertów z A.Z. GWARANCJA Nieruchomości ułatwia bezpieczne przejście przez cały proces; od wyboru lokalu po finalizację umowy.
Czym jest zdolność kredytowa i co zmieniło się w 2026 roku?
W 2026 roku rzetelna ocena możliwości finansowych stała się fundamentem bezpiecznego planowania zakupu nieruchomości. Podstawowa definicja zdolności kredytowej określa ją jako zdolność do spłaty zaciągniętego długu wraz z odsetkami w terminach umownych. Banki traktują ten parametr jako maksymalną kwotę, którą mogą pożyczyć klientowi bez ryzyka nadmiernego obciążenia jego budżetu. W maju 2026 roku sytuacja rynkowa ustabilizowała się, co potwierdza utrzymanie stopy referencyjnej NBP na poziomie 3,75 procent. To istotny spadek względem lat ubiegłych, który bezpośrednio przekłada się na niższy koszt pieniądza i wyższe limity finansowania dostępne dla kredytobiorców.
Zastanawiając się, jak obliczyć zdolność kredytową 2026, należy uwzględnić pełne przejście sektora bankowego na wskaźnik WIRON. Przykładowo, WIRON 3M Stopa Składana wynosi obecnie 3,20443 procent. Zmiana ta wprowadziła nową dynamikę w wyliczeniach, ponieważ wskaźnik ten opiera się na realnych transakcjach jednodniowych, a nie na deklaracjach banków. Rok 2026 wymaga jednak od klientów bardziej rygorystycznego podejścia do domowych budżetów. Choć inflacja CPI wyhamowała do poziomu 3,2 procent, rosnące koszty energii i paliw są przez banki analizowane z dużą precyzją, co może ograniczać pole manewru przy niższych dochodach.
Rekomendacje KNF a Twoje szanse na kredyt
Komisja Nadzoru Finansowego odgrywa kluczową rolę w procesie szacowania ryzyka kredytowego. Zgodnie z aktualnymi wytycznymi Rekomendacji S, banki stosują bufor bezpieczeństwa na poziomie minimum 2,5 punktu procentowego dla kredytów ze zmienną stopą. Warto zwrócić uwagę na preferencyjne warunki dla kredytów o stałym oprocentowaniu na okres minimum 60 miesięcy; tutaj bufor może być niższy, co znacząco ułatwia uzyskanie wyższej kwoty finansowania. Istotnym wskaźnikiem pozostaje DSTI (Debt Service to Income), który pilnuje, aby suma miesięcznych rat nie pochłaniała zbyt dużej części dochodu netto, zazwyczaj utrzymując ten próg w granicach 40 do 50 procent.
Programy rządowe i dopłaty w 2026
W maju 2026 roku programy wsparcia kredytobiorców są istotnym elementem matematyki bankowej. Dopłaty do rat są traktowane przez instytucje finansowe jako realne odciążenie budżetu, co pozwala analitykom na łagodniejsze podejście do oceny zdolności obliczeniowej. Należy jednak zachować czujność przy weryfikacji limitów dochodowych. Jeśli Państwa dochody oscylują na granicy uprawniającej do dopłat, bank musi założyć scenariusz, w którym wsparcie wygasa. Taka analiza scenariuszowa jest standardem w 2026 roku i ma na celu zapewnienie pełnego bezpieczeństwa finansowego obu stronom umowy kredytowej.
Jak obliczyć zdolność kredytową? Kluczowe składowe matematyki bankowej
Proces weryfikacji wniosku kredytowego to wielowymiarowa analiza, która wykracza poza proste zestawienie zarobków i wydatków. Banki operują na twardych danych, dążąc do minimalizacji ryzyka kredytowego zgodnie z wytycznymi, które określa Rekomendacja S KNF. Kluczowym wskaźnikiem pozostaje LTV (Loan to Value), czyli stosunek kwoty kredytu do wartości nieruchomości. W 2026 roku standardowy wkład własny na poziomie 20 procent pozwala nie tylko na uzyskanie lepszej marży, ale znacząco podnosi szanse na pozytywną decyzję. Osoby dysponujące mniejszym kapitałem muszą liczyć się z koniecznością ubezpieczenia niskiego wkładu, co podnosi miesięczne obciążenie budżetu.
Zastanawiając się, jak obliczyć zdolność kredytową 2026, należy pamiętać o uśrednianiu kosztów życia. Banki nie polegają wyłącznie na deklaracjach klienta. Korzystają z danych statystycznych GUS, przypisując konkretne kwoty do każdego członka gospodarstwa domowego. Obecnie przy inflacji 3,2 procent te koszty są regularnie aktualizowane. Każda osoba na utrzymaniu realnie obniża dostępny limit o kilkaset złotych miesięcznie. Precyzyjne przygotowanie dokumentacji finansowej jest tu kluczowe. Jeśli planują Państwo zakup domu lub mieszkania, warto sprawdzić aktualne oferty nieruchomości, aby dopasować oczekiwania do realnych możliwości rynkowych.
Dochód netto – co bank akceptuje w 2026?
Stabilność zatrudnienia jest dla analityka ważniejsza niż jednorazowy wysoki wpływ. Umowa o pracę na czas nieokreślony, trwająca minimum 6 miesięcy, jest akceptowana przez wszystkie instytucje. W przypadku działalności gospodarczej sytuacja jest bardziej złożona. Przy ryczałcie banki przyjmują do wyliczeń tylko określony procent przychodu, zazwyczaj od 15 do 25 procent, co bywa bolesne dla przedsiębiorców o niskich kosztach. Dochody z najmu nieruchomości czy dywidendy są uznawane, o ile wykazują ciągłość trwającą co najmniej 12 miesięcy.
Wydatki i zobowiązania, które “zjadają” zdolność
Największym błędem jest bagatelizowanie drobnych produktów finansowych. Nieużywana karta kredytowa z limitem 10 000 zł obniża zdolność tak samo, jakby posiadali Państwo aktywny kredyt ratalny. Bank zakłada, że w każdej chwili mogą Państwo te środki wypłacić. Podobnie traktowane są limity w koncie oraz zakupy typu “kup teraz, zapłać później”. Scoring punktowy w BIK budowany jest latami; każda terminowa spłata nawet małej raty za sprzęt AGD działa na Państwa korzyść. Analityk sprawdzi również alimenty oraz regularne obciążenia wynikające z leasingów konsumenckich.
Dlaczego kalkulatory online to tylko początek? Pułapki samodzielnych wyliczeń
Kalkulatory dostępne na portalach finansowych to przydatne narzędzia, ale dają jedynie wstępny zarys sytuacji. W rzeczywistości proces ustalania, jak obliczyć zdolność kredytową 2026, jest znacznie bardziej złożony ze względu na różnice w wewnętrznych algorytmach poszczególnych instytucji. Podczas gdy jeden bank może zaakceptować 100 procent dochodów z Państwa nadgodzin lub premii, inny weźmie pod uwagę jedynie ich średnią z ostatnich 12 miesięcy lub całkowicie je pominie. To właśnie te detale sprawiają, że różnica w dostępnej kwocie kredytu między Bankiem X a Bankiem Y może wynieść nawet 80 000 zł przy tych samych zarobkach.
Banki stosują również specyficzne preferencje dla wybranych grup zawodowych. Przedstawiciele zawodów zaufania publicznego, tacy jak lekarze czy prawnicy, często mogą liczyć na uproszczone procedury i wyższą punktację scoringową. Z kolei specjaliści z branży IT, pracujący na kontraktach B2B, są poddawani wnikliwej analizie pod kątem stażu współpracy z jednym kontrahentem. W maju 2026 roku analitycy zwracają szczególną uwagę na stabilność branży, w której operuje kredytobiorca, co jest bezpośrednią odpowiedzią na dynamiczne zmiany w gospodarce oraz stabilizację stóp procentowych na poziomie 3,75 procent.
Polityka kredytowa banków – niewidoczny czynnik
Każda instytucja finansowa prowadzi własną politykę ryzyka, która decyduje o tym, czy dany bank jest w danym momencie “agresywny” i chętniej udziela finansowania, czy też “konserwatywny”. Na rynku opolskim obserwujemy, że niektóre banki chętniej finansują zakup domów na obrzeżach miasta, podczas gdy inne skupiają się wyłącznie na rynku pierwotnym w centrum. Fundamentem każdego wniosku jest rzetelna wycena nieruchomości opole. Jeśli operat szacunkowy wskaże wartość niższą niż cena transakcyjna, Państwa zdolność obliczeniowa może okazać się niewystarczająca do pokrycia różnicy, co wymusi zwiększenie wkładu własnego.
Koszty dodatkowe, o których zapominasz
Planując budżet, nie wolno ograniczać się jedynie do raty kredytu. Samodzielne próby odpowiedzi na pytanie, jak obliczyć zdolność kredytową 2026, często pomijają ubezpieczenie niskiego wkładu własnego (UNWW), które jest wymagane przy LTV powyżej 80 procent. Do tego dochodzą jednorazowe wydatki, które mogą pochłonąć od kilku do kilkunastu tysięcy złotych. Mowa tu o podatku PCC w wysokości 2 procent (przy rynku wtórnym), taksie notarialnej oraz opłatach za wpisy do ksiąg wieczystych. Dokładną analizę tych obciążeń zawierają koszty zakupu mieszkania w Opolu, których znajomość pozwala uniknąć bolesnych niespodzianek tuż przed podpisaniem umowy u notariusza.
Sprawdzone sposoby na zwiększenie zdolności kredytowej przed zakupem
Przygotowanie do zakupu nieruchomości to proces, który warto rozpocząć na 6 do 12 miesięcy przed złożeniem wniosku. Taki horyzont czasowy pozwala na realne wpłynięcie na parametry, które analitycy bankowi biorą pod uwagę przy wydawaniu decyzji. Wiedza o tym, jak obliczyć zdolność kredytową 2026, umożliwia wdrożenie strategii naprawczej, polegającej przede wszystkim na optymalizacji posiadanych zobowiązań. Konsolidacja kilku mniejszych kredytów ratalnych w jeden z niższą ratą może znacząco odciążyć miesięczny budżet. Kluczowe jest również całkowite zamknięcie limitów w kontach oraz rezygnacja z kart kredytowych. Nawet nieużywany limit w wysokości 5 000 zł obniża Państwa zdolność tak, jakby spłacali Państwo ratę w wysokości około 200 zł miesięcznie.
W przypadku przedsiębiorców kluczowy jest wybór formy opodatkowania. W maju 2026 roku banki nadal rygorystycznie podchodzą do ryczałtowców, przyjmując do obliczeń jedynie od 15 do 25 procent przychodu. Przejście na Podatkową Księgę Przychodów i Rozchodów (KPiR) na rok przed wnioskiem często pozwala na wykazanie wyższego dochodu netto, co bezpośrednio przekłada się na wyższą kwotę kredytu. Jeśli Państwa indywidualna zdolność jest niewystarczająca, skutecznym rozwiązaniem jest dołączenie współkredytobiorcy, na przykład rodzica lub partnera. Należy jednak pamiętać, że wiek najstarszego kredytobiorcy ograniczy maksymalny okres kredytowania, co przy obecnej stopie referencyjnej 3,75 procent może paradoksalnie podnieść wymaganą ratę miesięczną.
Czyszczenie historii kredytowej
Pierwszym krokiem powinno być pobranie raportu z Biura Informacji Kredytowej (BIK). Pozwala to na zweryfikowanie, czy wszystkie zakończone zobowiązania zostały prawidłowo zaraportowane jako spłacone. Usunięcie negatywnych wpisów dotyczących drobnych opóźnień sprzed lat może podnieść scoring punktowy o kilkanaście punktów. W procesie tym niezwykle pomocne okazuje się wsparcie profesjonalnego doradztwa kredytowego w Opolu, które pomaga przygotować “czysty” profil klienta przed kontaktem z bankiem. Budowanie pozytywnej historii warto zacząć od zakupu drobnego sprzętu na raty 0 procent i terminowej spłaty przynajmniej trzech pierwszych składek.
Strategiczne zarządzanie dochodami
Banki analizują średnie dochody z ostatnich 6 lub 12 miesięcy, dlatego moment wnioskowania o podwyżkę ma znaczenie strategiczne. Wpływy na konto powinny być stabilne i regularne; każda przerwa w zatrudnieniu powyżej 30 dni może zresetować wymagany staż pracy. Warto również rozważyć rozdzielność majątkową, jeśli jeden z małżonków posiada wysokie zobowiązania lub negatywną historię kredytową. Pozwala to na badanie zdolności tylko tej osoby, której profil finansowy jest bez nienaganny. Jeśli planują Państwo rozpoczęcie procesu poszukiwania własnego M, zachęcamy do sprawdzenia aktualnej bazy, którą tworzą nasze oferty nieruchomości, aby precyzyjnie określić cel finansowy.
Profesjonalne doradztwo kredytowe w A.Z. GWARANCJA Nieruchomości – Twoja droga do własnego M
Samodzielne poszukiwanie finansowania w 2026 roku bywa wyzwaniem, które pochłania dziesiątki godzin na analizę ofert, regulaminów i zmieniających się wytycznych KNF. Współpraca z profesjonalnym biurem w Opolu pozwala na oddelegowanie tych zadań ekspertom, którzy na co dzień operują w gąszczu przepisów bankowych. Zamiast odwiedzać każdą placówkę z osobna, otrzymują Państwo dostęp do ofert kilkunastu banków w jednym miejscu. To nie tylko oszczędność czasu, ale przede wszystkim gwarancja, że proces ustalania tego, jak obliczyć zdolność kredytową 2026, zostanie przeprowadzony rzetelnie i w oparciu o aktualne dane rynkowe, takie jak stopa referencyjna 3,75 procent czy najnowsze bufory bezpieczeństwa.
A.Z. GWARANCJA Nieruchomości zapewnia kompleksowe wsparcie, które wykracza poza standardowe pośrednictwo. Rozumiemy, że kredyt hipoteczny to zobowiązanie na dekady; dlatego kładziemy nacisk na pełną transparentność i poczucie bezpieczeństwa naszych klientów. Nasza rola zaczyna się już na etapie planowania, gdzie pomagamy realnie ocenić możliwości finansowe, a kończy dopiero w momencie podpisania aktu notarialnego i wypłaty środków. Dzięki wieloletniemu doświadczeniu na rynku opolskim potrafimy przewidzieć potencjalne trudności i zaproponować rozwiązania, które zwiększą szanse na pozytywną decyzję kredytową przy zachowaniu optymalnych kosztów okołokredytowych.
Lokalna wiedza to Twoja przewaga
Banki często inaczej traktują nieruchomości w zależności od ich lokalizacji i stanu technicznego. Doskonale znamy specyfikę, którą wyróżniają się nieruchomości w Opolu, co pozwala nam wskazać obiekty, które instytucje finansowe kredytują chętniej i na lepszych warunkach. Współpracujemy z rzeczoznawcami majątkowymi akceptowanymi przez największe banki, co przyspiesza proces wyceny i minimalizuje ryzyko zaniżenia wartości zabezpieczenia. Dodatkowo nasi agenci podpowiadają, jak negocjować cenę mieszkania w Opolu, aby kwota transakcji była spójna z Państwa zdolnością obliczeniową i wkładem własnym.
A.Z. GWARANCJA Nieruchomości – Twój partner w finansowaniu
W naszym biurze badanie zdolności kredytowej jest standardowym elementem procesu obsługi klienta. Podczas spotkania agent przeprowadzi wstępną symulację, uwzględniając Państwa dochody, formę zatrudnienia oraz aktualne obciążenia. Pomagamy w skompletowaniu pełnej dokumentacji technicznej nieruchomości, co jest kluczowe dla sprawnego procesowania wniosku przez analityków bankowych. Zachęcamy do osobistej wizyty w naszym oddziale. Poznaj nasz zespół ekspertów z A.Z. GWARANCJA Nieruchomości i przekonaj się, że droga do własnego mieszkania może być przewidywalna, bezpieczna i pozbawiona zbędnego stresu administracyjnego.
Zaplanuj swoją przyszłość na rynku nieruchomości w Opolu
Skuteczne przygotowanie do zakupu własnego M wymaga połączenia matematycznej precyzji z wiedzą o aktualnych trendach rynkowych. Wiedza o tym, jak obliczyć zdolność kredytową 2026, stanowi fundament, na którym budujemy Państwa bezpieczeństwo finansowe. Zrozumienie mechanizmów bankowych oraz wdrożenie strategii optymalizacji dochodów pozwala uniknąć rozczarowań na etapie składania wniosku kredytowego. W obliczu stabilizacji gospodarczej rzetelna analiza możliwości budżetowych staje się najważniejszym elementem planowania inwestycji.
A.Z. GWARANCJA Nieruchomości od ponad 20 lat wspiera inwestorów i rodziny w bezpiecznym przechodzeniu przez skomplikowane procedury administracyjne i prawne. Nasza kompleksowa obsługa, obejmująca zarówno wybór lokalu, jak i merytoryczne wsparcie w procesie finansowania, zapewnia Państwu pełen komfort oraz oszczędność czasu. Zachęcamy do podjęcia konkretnych kroków w stronę realizacji Państwa planów: Oblicz swoją zdolność kredytową z ekspertem A.Z. GWARANCJA Nieruchomości w Opolu. Profesjonalne doradztwo to gwarancja, że Państwa sprawy zostaną poprowadzone zgodnie z najwyższymi standardami rynkowymi i poczuciem pełnego bezpieczeństwa.
Najczęściej zadawane pytania
Czy świadczenie 800+ wlicza się do zdolności kredytowej w 2026 roku?
Nie, świadczenie 800+ nie jest uwzględniane przez banki jako stabilne źródło dochodu przy badaniu zdolności kredytowej. Instytucje finansowe traktują te środki jako świadczenie celowe przeznaczone na utrzymanie dziecka, a nie na spłatę raty długu długoterminowego. W maju 2026 roku analitycy skupiają się wyłącznie na dochodach podlegających opodatkowaniu, które wykazują trwałość i powtarzalność. Wszelkie transfery socjalne są pomijane w matematyce bankowej, ponieważ ich wypłata zależy od aktualnych regulacji ustawowych, a nie od aktywności zawodowej kredytobiorcy.
Jaki wpływ na zdolność kredytową ma wiek kredytobiorcy?
Wiek bezpośrednio ogranicza maksymalny okres kredytowania, co rzutuje na wysokość miesięcznej raty i wskaźnik DSTI. Większość banków wymaga, aby spłata ostatniej raty nastąpiła przed ukończeniem przez klienta 70 lub 75 roku życia. Dla osoby w wieku 50 lat oznacza to konieczność spłaty długu w ciągu maksymalnie 20 lat; wyższa rata przy takim samym dochodzie automatycznie obniża dostępną kwotę finansowania. Przy obecnej stopie referencyjnej 3,75 procent, krótszy okres spłaty wymaga posiadania znacznie wyższych dochodów bieżących niż w przypadku kredytu na 30 lat.
Czy można dostać kredyt hipoteczny pracując na umowę zlecenie lub o dzieło?
Tak, uzyskanie kredytu przy umowach cywilnoprawnych jest możliwe pod warunkiem zachowania ciągłości zatrudnienia przez minimum 12 miesięcy. Banki stosują jednak rygorystyczne współczynniki akceptacji takiego dochodu, często obniżając kwotę netto o 20 do 40 procent przy badaniu tego, jak obliczyć zdolność kredytową 2026. Kluczowe znaczenie ma udokumentowanie regularnych wpływów od tego samego zleceniodawcy oraz stabilność branży, w której Państwo operują. Analitycy preferują umowy, które są cyklicznie odnawiane i nie wykazują przerw w opłacaniu składek ZUS.
Ile wynosi minimalny wkład własny przy zakupie mieszkania w Opolu?
Standardowy wkład własny wymagany przez instytucje finansowe wynosi 20 procent wartości rynkowej nieruchomości. Wynika to bezpośrednio z wytycznych Komisji Nadzoru Finansowego zawartych w Rekomendacji S. Niektóre banki dopuszczają finansowanie przy 10 procentach wkładu, pod warunkiem wykupienia ubezpieczenia niskiego wkładu własnego (UNWW), co podnosi całkowity koszt kredytu. Przy stabilnej inflacji na poziomie 3,2 procent, posiadanie wyższego kapitału własnego pozwala na uzyskanie znacznie korzystniejszej marży i obniżenie całkowitej kwoty do spłaty o kilkanaście tysięcy złotych.
Jak długo czeka się na decyzję kredytową w 2026 roku?
Proces wydawania decyzji kredytowej trwa zazwyczaj od 4 do 6 tygodni od momentu złożenia wniosku. Chociaż ustawowy termin na wydanie decyzji wynosi 21 dni, czas ten liczony jest dopiero od chwili skompletowania wszystkich wymaganych dokumentów, w tym operatu szacunkowego. W maju 2026 roku banki bardzo szczegółowo weryfikują stabilność finansową pracodawców, co może wydłużyć etap analizy merytorycznej. Sprawne przygotowanie dokumentacji technicznej nieruchomości we współpracy z lokalnym biurem pozwala na skrócenie czasu oczekiwania o około 10 dni roboczych.
Czy posiadanie samochodu w leasingu drastycznie obniża zdolność kredytową?
Tak, każda rata leasingowa jest traktowana jako stałe obciążenie budżetu domowego i w całości odejmowana od dochodu netto. Przy badaniu zdolności analityk zakłada, że rata leasingu musi zostać opłacona przed ratą kredytu hipotecznego. Przykładowo, rata za samochód w wysokości 2 000 zł może zredukować Państwa maksymalną kwotę kredytu o ponad 180 000 zł przy 25 letnim okresie spłaty. Przed złożeniem wniosku o kredyt warto rozważyć wcześniejszy wykup pojazdu lub wydłużenie okresu leasingu w celu obniżenia miesięcznego obciążenia finansowego.
Co zrobić, jeśli bank odrzucił mój wniosek o kredyt z powodu braku zdolności?
Pierwszym krokiem powinna być dokładna analiza przyczyn odmowy oraz sprawdzenie raportu w Biurze Informacji Kredytowej. Często wystarczy konsolidacja mniejszych kredytów ratalnych lub zamknięcie nieużywanych limitów w kontach, aby poprawić wynik punktowy. Warto również skonsultować się z ekspertem, aby dowiedzieć się, jak obliczyć zdolność kredytową 2026 w innym banku, ponieważ każda instytucja stosuje inne algorytmy kosztów utrzymania. Czasami dołączenie do długu współkredytobiorcy z wysokim dochodem pozwala na uzyskanie brakujących środków na zakup wymarzonej nieruchomości.
Czy kredyt z partnerem bez ślubu jest liczony inaczej niż dla małżeństwa?
Partnerzy pozostający w związku nieformalnym są przez większość banków traktowani jako dwa osobne gospodarstwa domowe. Skutkuje to przyjęciem do wyliczeń wyższych, podwójnych kosztów utrzymania, co może obniżyć dostępną kwotę kredytu o około 10 do 15 procent w porównaniu do małżeństwa. W 2026 roku niektóre instytucje dopuszczają złożenie oświadczenia o wspólnym prowadzeniu gospodarstwa, co pozwala na zrównanie zdolności z parami małżeńskimi. Należy jednak pamiętać, że w przypadku rozstania proces podziału nieruchomości i długu bez zawartego związku małżeńskiego jest znacznie bardziej skomplikowany pod kątem prawnym.